猫との暮らし
猫の医療費を投資信託で積立|2匹のために月1万円のNISAを始めました

我が家には、アメリカンショートヘアのつむぎと琥珀がいます。
まだ2匹とも若く、今のところ大きな病気もありません。
でも最近、友人から15歳になる猫ちゃんが病気になったという話を聞きました。
病院へ行くと、1回で3万円ほどかかることもあるそうです。
3万円。
それが一度だけなら何とかなるかもしれません。
でも、高齢になれば何度も通院したり、検査や薬が必要になったり、場合によっては手術が必要になることもあるでしょう。
実は我が家も、つむぎの避妊手術のときに、術後の診察や検査を合わせて57,720円かかりました。
手術代だけを考えていたので、あとから費用が増えたことは今でも覚えています。
だからといって、
「お金がかかるから、今日は病院に連れて行くのをやめよう」
なんて、私にはできないと思いました。
つむぎも琥珀も、大切な家族です。
「お金がないことを理由に、必要な治療を諦めることだけはしたくない。」
そう思ったことが、2匹の将来の医療費について真剣に考え始めたきっかけです。
我が家はペット保険には入っていません
我が家では、つむぎも琥珀もペット保険には加入していません。
もちろん、ペット保険が必要ないと思っているわけではありません。
保険があることで安心できる家庭もあると思いますし、これはそれぞれの家庭の考え方だと思っています。
ただ、我が家の場合は、保険料を毎月支払うよりも、自分たちで医療費を準備していく方法を選びました。
猫も人間と同じように、年齢を重ねれば病気になる可能性があります。
だったら、そのとき必要になるお金を今から少しずつ準備しておこう。
それが、我が家には合っていると思ったからです。
すぐ必要なお金まで投資するわけではありません
ここは大切なところです。
猫の医療費をすべて投資信託で準備するつもりはありません。
我が家では、もしものときのための緊急防衛資金を現金で確保しています。
さらに、急な病院代や車のトラブル、冠婚葬祭費など、予定外の出費に備えるための特別費も毎月貯金しています。
そのため、
「今、急に必要になるかもしれないお金は現金で。」
そして、
「10年、15年先に必要になるかもしれない猫たちの医療費は、投資信託で少しずつ準備する。」
そんなふうに、お金の役割を分けることにしました。
なぜ普通の貯金ではなく投資信託にしたの?
今回準備したいのは、つむぎと琥珀が高齢になったときのお金です。
10年以上先に使う可能性が高いお金なので、銀行にそのまま貯金しておくよりも、投資信託で運用することで少しでも増やせたらと考えました。
我が家では基本的に、
「5年以内に使う予定のお金は現金で持つ。」
「15年以上先に使う予定のお金は株式での運用も考える。」
という考え方をしています。
ただ、10年という期間は少し迷うところでもありました。
投資には元本割れの可能性があります。
いざ猫たちのために使いたいと思ったタイミングで、相場が大きく下がっている可能性もあります。
本来なら、現金と株式の割合を考えて準備する方法もあると思います。
それでも我が家の場合は、緊急防衛資金や特別費を別に現金で用意しています。
そのため、今回の「つむこは積立」については、全額を株式の投資信託で運用してみることにしました。
貯金しておくだけではなく、少しでも大きく育ってほしい。
つむぎと琥珀のためのお金だからこそ、時間を味方につけてコツコツ積み立てていきたいと思っています。
「つむこは積立」は月1万円から
最初は月2万円の積立も考えました。
でも、毎月2万円となると、私にとっては少し負担が大きい。
積立は何年も続けていくものなので、無理をして途中でやめてしまうより、無理なく続けられる金額にしようと思いました。
そこで決めたのが、月1万円です。
私がパートで働いたお金の中から、無理なく出せる金額。
つむぎと琥珀、それぞれ月5,000円ずつ。
そう考えると、これなら長く続けていけそうです。
我が家では、この積立を勝手に
「つむこは積立」
と呼ぶことにしました。
つむぎと琥珀で「つむこは」です。
選んだのは「はじめてのNISA・全世界株式」
今回選んだ投資信託は、
「はじめてのNISA・全世界株式インデックス(オール・カントリー)」
です。
実は、商品選びはかなり迷いました。
最初に考えたのは、私自身がすでに積み立てている「eMAXIS Slim 全世界株式(オール・カントリー)」や、S&P500に連動する投資信託でした。
でも、同じ商品に追加してしまうと、
「このうち、つむぎと琥珀の分はいくら?」
と分かりにくくなってしまいます。
せっかく猫たちのために積み立てるなら、証券口座を見たときに「これがつむこはのお金!」とすぐ分かるようにしたい。
そこで別の商品として、「はじめてのNISA・全世界株式インデックス(オール・カントリー)」を選びました。
この投資信託は、世界の先進国・新興国の株式で構成される「MSCI ACWI」への連動を目指すインデックスファンドです。
私がもともと積み立てているオール・カントリーとは別の商品として管理しながら、世界中の株式に幅広く投資できるところが決め手になりました。
NISAの成長投資枠で月1万円を設定
今回のつむこは積立は、NISAの成長投資枠を使うことにしました。
NISAでは「つみたて投資枠」と「成長投資枠」を併用できます。
私はすでに自分自身の資産形成でつみたて投資枠を利用しているため、今回の月1万円は成長投資枠で積み立てることにしました。
設定した金額は、毎月1万円。
注文日は毎月2日で、1回目は2026年10月2日の予定です。
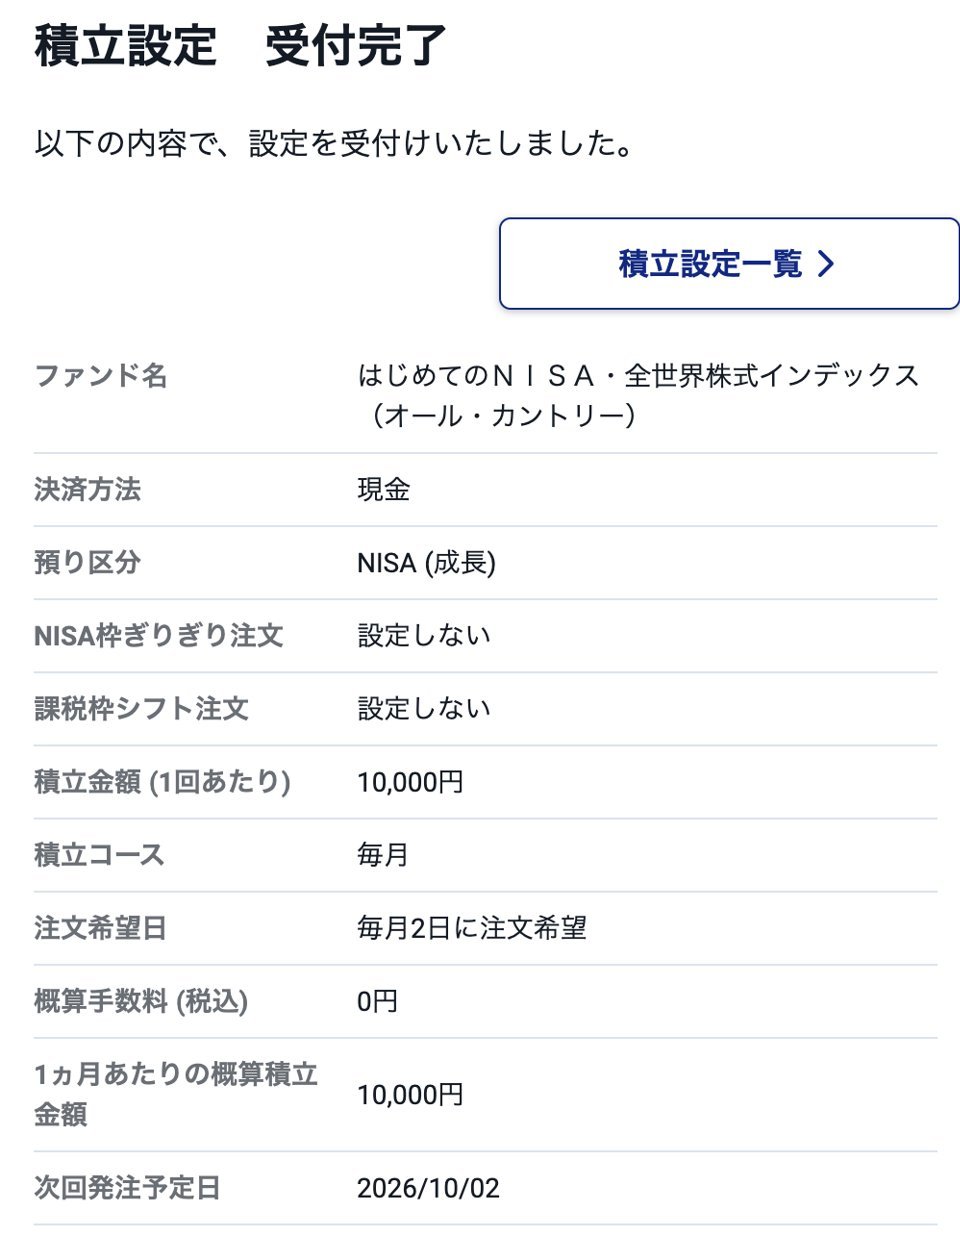
一度設定してしまえば、あとは毎月自動で積み立ててくれます。
月1万円を貯金するのと運用するのでは、どのくらい違う?
では、月1万円を積み立てた場合、10年後、15年後にはどのくらいのお金になるのでしょうか。
ただ貯金した場合と、年3%・5%・7%で運用できた場合をシミュレーションしてみました。
| 想定年率 | 10年後 | 15年後 |
|---|---|---|
| 貯金(0%) | 約120万円 | 約180万円 |
| 年3% | 約139万円 | 約226万円 |
| 年5% | 約154万円 | 約265万円 |
| 年7% | 約171万円 | 約311万円 |
※毎月末に1万円を積み立て、各年率を月次換算して複利運用した場合の概算です。運用益に対する税金、手数料などは考慮していません。また、この数字は将来の運用成果を予測・保証するものではありません。
15年間、ただ貯金した場合の元本は180万円です。
もし年3%で運用できれば約226万円、年5%なら約265万円。
そして、もし平均して年7%で運用できた場合は、約311万円になる計算です。
元本180万円との差は、約131万円。
もちろん、私は「年7%で増えたらうれしいな」と思っています。
でも、毎年きれいに7%ずつ増えるわけではありません。
大きく上がる年もあれば、大きく下がる年もあるでしょう。
7%はあくまでも今回のシミュレーションのひとつで、15年後に311万円になる保証はありません。
それでも、ただ貯めておくだけではなく、時間を味方につけて少しでも大きく育てられたら。
そんな思いで、私は投資信託を選びました。
お金を理由に治療を諦めたくない
月1万円。
今はまだ、小さな積立です。
でも、つむぎと琥珀が10歳を過ぎるころ、このお金が少しでも大きく育っていてくれたらいいなと思っています。
病院に連れて行くか迷ったとき。
検査や治療が必要になったとき。
「お金がないから」という理由だけで、諦めなくて済むように。
もちろん一番いいのは、このお金をほとんど使わずに、2匹とも元気に歳を重ねてくれること。
それでも、いつか来るかもしれないその日のために。
今日から月1万円。
「つむこは積立」、始めます。
※この記事は、我が家の資産管理や投資についての考え方・体験を紹介したもので、特定の金融商品の購入を推奨するものではありません。投資信託には価格変動等により元本割れするリスクがあります。投資をする場合は、ご自身の家計・目的・運用期間・リスク許容度などを考えたうえで判断してください。
ごはん・トイレ・くつろぎ・おもちゃ…実際に使った猫用品のレビューを一覧にまとめています。
🐾 猫用品レビューまとめを見る